15.09.2026
Autor:
VKontor
Hochwasser, Starkregen und Rückstau in Vilshofen: Welche Versicherung zahlt wirklich?
Vilshofen an der Donau trägt nicht ohne Grund die Bezeichnung „kleine Dreiflüssestadt“. Mit Donau, Vils und Wolfach prägt das Wasser die Stadt und ihre Umgebung. Die attraktive Lage bringt jedoch auch besondere Risiken für Hauseigentümer, Vermieter, Mieter und Gewerbetreibende mit sich. Hochwasser ist dabei nur eine mögliche Gefahr. Auch Starkregen, überlastete Abwasserkanäle und Rückstau können erhebliche Schäden an Gebäuden und Hausrat verursachen.
Viele Betroffene stellen erst nach einem Schaden fest, dass ihre klassische Wohngebäude- oder Hausratversicherung nicht für jede Form von Wasserschaden aufkommt. Entscheidend ist nicht allein, wie viel Wasser in ein Gebäude eingedrungen ist, sondern vor allem, woher es kam und welche Versicherungsbausteine vereinbart wurden.
Warum das Thema für Vilshofen besonders wichtig ist
Die Lage an mehreren Flüssen macht Hochwasserschutz in Vilshofen zu einem naheliegenden Thema. Doch nicht nur Immobilien in unmittelbarer Nähe zur Donau, Vils oder Wolfach können betroffen sein. Starkregen kann grundsätzlich im gesamten Stadtgebiet und in den umliegenden Ortsteilen auftreten.
Innerhalb kurzer Zeit können dabei große Niederschlagsmengen fallen. Straßen, Grundstücke und Entwässerungssysteme nehmen das Wasser möglicherweise nicht schnell genug auf. Es sammelt sich an tiefer gelegenen Stellen, läuft über Zufahrten und Lichtschächte oder dringt durch Kellerfenster und Türen in Gebäude ein.
Auch Häuser, die auf den ersten Blick außerhalb eines klassischen Hochwassergebietes liegen, können daher durch Oberflächenwasser oder Rückstau gefährdet sein. Hanglagen, versiegelte Flächen, abschüssige Straßen und tiefer liegende Kellereingänge können das individuelle Risiko zusätzlich erhöhen.
Hochwasser, Überschwemmung und Rückstau: Wo liegt der Unterschied?
Für die Versicherung ist die Ursache des Schadens besonders wichtig. Umgangssprachlich werden viele Ereignisse einfach als Hochwasserschaden bezeichnet. Versicherungsrechtlich können jedoch unterschiedliche Schadenarten vorliegen..
Hochwasser:
Von Hochwasser spricht man, wenn der Wasserstand eines Flusses oder eines anderen Gewässers deutlich ansteigt und das Wasser über die Ufer tritt. In Vilshofen kann dieses Risiko insbesondere mit Donau, Vils und Wolfach verbunden sein. Überflutet das ausgetretene Wasser ein Grundstück und dringt anschließend in das Gebäude ein, handelt es sich typischerweise um einen Elementarschaden.
Überschwemmung durch Starkregen:
Eine Überschwemmung kann auch unabhängig von einem Fluss entstehen. Fällt innerhalb kurzer Zeit sehr viel Regen, kann sich Wasser auf der Erdoberfläche ansammeln und ein Grundstück überfluten. Dringt dieses Wasser anschließend in das Haus ein, ist ebenfalls meist ein Elementarschaden-Baustein erforderlich. Dabei spielt es grundsätzlich keine Rolle, ob das Gebäude direkt an einem Fluss liegt. Deshalb sollten auch Eigentümer in höher gelegenen Teilen von Vilshofen ihr persönliches Starkregenrisiko nicht unterschätzen.
Rückstau aus der Kanalisation:
Bei extremem Niederschlag kann die Kanalisation die Wassermengen möglicherweise nicht vollständig aufnehmen. Das Wasser staut sich dann in den Abwasserleitungen zurück und kann über Bodenabläufe, Toiletten, Duschen oder Waschbecken in tiefer gelegene Räume eindringen. Ob ein solcher Rückstauschaden versichert ist, hängt vom konkreten Vertrag ab. Häufig gehört Rückstau zum Elementarschutz. Versicherer können jedoch technische Schutzvorrichtungen wie eine funktionsfähige Rückstauklappe verlangen. Außerdem müssen vorgeschriebene Wartungs- und Sicherungspflichten eingehalten werden.
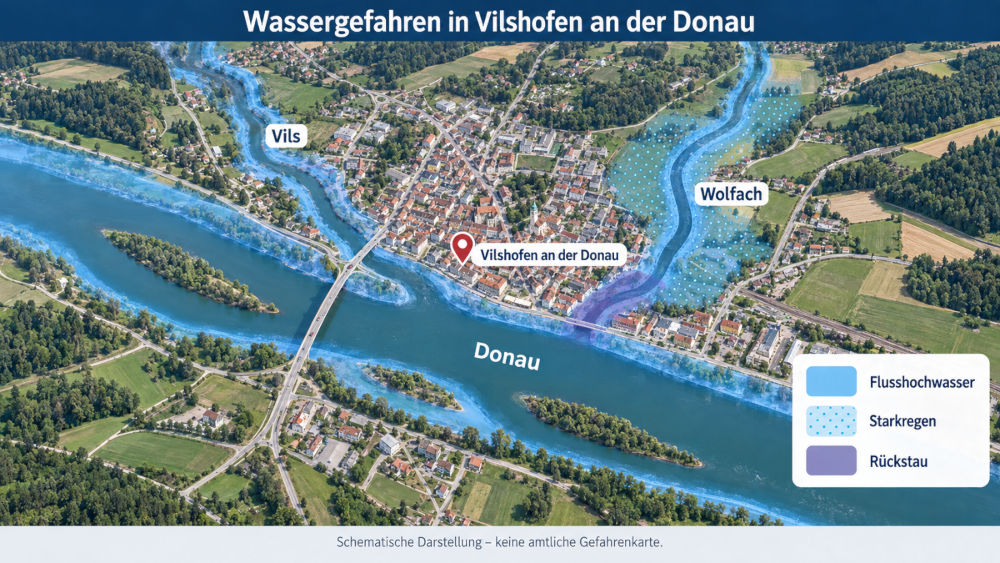
Wassergefahren in Vilshofen an der Donau
Die schematische Karte zeigt mögliche Gefahren durch Flusshochwasser, Starkregen und Rückstau in Vilshofen an der Donau. Sie dient ausschließlich der allgemeinen Veranschaulichung und ersetzt keine amtliche Hochwassergefahrenkarte oder individuelle Risikobewertung.
Reicht eine normale Wohngebäudeversicherung aus?
Eine klassische Wohngebäudeversicherung schützt das Gebäude normalerweise gegen bestimmte vereinbarte Gefahren. Dazu gehören häufig:
- Feuer und Blitzschlag
- Leitungswasserschäden
- Sturm und Hagel
- Explosion oder Implosion
- weitere ausdrücklich vereinbarte Risiken
Ein Schaden durch ausgetretenes Leitungswasser ist jedoch nicht dasselbe wie eine Überschwemmung. Bricht beispielsweise ein fest verlegtes Wasserrohr, kann die Wohngebäudeversicherung zuständig sein. Dringt dagegen Wasser nach Starkregen über einen Lichtschacht in den Keller ein, ist die gewöhnliche Leitungswasserdeckung in der Regel nicht ausreichend.
Für Hochwasser, Überschwemmung und Rückstau muss die Wohngebäudeversicherung normalerweise um den Schutz gegen weitere Naturgefahren, die sogenannte Elementarschadenversicherung ergänzt werden.
Für Hochwasser, Überschwemmung und Rückstau muss die Wohngebäudeversicherung normalerweise um den Schutz gegen weitere Naturgefahren, die sogenannte Elementarschadenversicherung ergänzt werden.
Was übernimmt die Elementarschadenversicherung?
Die Elementarschadenversicherung ist üblicherweise kein eigenständiger Vertrag. Sie wird meistens als Zusatzbaustein in eine Wohngebäude- oder Hausratversicherung eingeschlossen.
Abhängig vom jeweiligen Tarif können unter anderem folgende Naturgefahren versichert sein:
Abhängig vom jeweiligen Tarif können unter anderem folgende Naturgefahren versichert sein:
- Überschwemmung durch Hochwasser
- Überschwemmung durch Starkregen
- Rückstau
- Erdrutsch
- Erdsenkung
- Schneedruck
- Lawinen
- Erdbeben
- Vulkanausbruch
Welche Leistungen tatsächlich enthalten sind, ergibt sich immer aus den individuellen Versicherungsbedingungen. Deshalb reicht es nicht aus, wenn auf dem Versicherungsschein lediglich allgemein von einem Naturgefahrenschutz die Rede ist. Entscheidend sind die Definitionen, Ausschlüsse, Selbstbeteiligungen und Entschädigungsgrenzen des jeweiligen Vertrages.
Welche Schäden am Haus können abgesichert werden?
Ist der Elementarschutz in der Wohngebäudeversicherung eingeschlossen, können je nach Vertrag unter anderem Schäden an folgenden Gebäudebestandteilen berücksichtigt werden:
- Mauerwerk, Böden und Estrich
- fest eingebauten Türen und Fenstern
- Heizungsanlagen
- Sanitär- und Elektroinstallationen
- fest verklebten Bodenbelägen
- Einbauküchen, sofern sie als Gebäudebestandteil gelten
- Garagen und Nebengebäuden, wenn diese mitversichert sind
- Aufräum-, Abbruch- und Trocknungskosten
- notwendigen Reparatur- oder Wiederherstellungskosten
Gerade in Kellerräumen befinden sich häufig Heizungsanlagen, Warmwasserspeicher, Elektroverteilungen oder andere kostspielige technische Einrichtungen. Schon eine geringe Wasserhöhe kann hier hohe Schäden verursachen.
Ob beispielsweise Photovoltaikanlagen, Wärmepumpen, Wallboxen, Gartenhäuser oder andere Grundstücksbestandteile eingeschlossen sind, sollte gesondert geprüft werden.
Ob beispielsweise Photovoltaikanlagen, Wärmepumpen, Wallboxen, Gartenhäuser oder andere Grundstücksbestandteile eingeschlossen sind, sollte gesondert geprüft werden.
Was ist mit Möbeln und persönlichen Gegenständen?
Die Wohngebäudeversicherung schützt grundsätzlich das Gebäude und seine fest verbundenen Bestandteile. Bewegliche Gegenstände gehören dagegen normalerweise zum Hausrat.
Dazu zählen beispielsweise:
Dazu zählen beispielsweise:
- Möbel
- Kleidung
- Elektrogeräte
- Teppiche
- Werkzeuge
- Vorräte
- persönliche Wertgegenstände
Damit diese Sachen auch bei einer Überschwemmung oder einem Rückstauschaden versichert sind, muss der Elementarschutz ebenfalls in der Hausratversicherung enthalten sein.
Hauseigentümer benötigen deshalb häufig beide Absicherungen: den Elementarschaden-Baustein in der Wohngebäudeversicherung für das Haus und den entsprechenden Baustein in der Hausratversicherung für das bewegliche Eigentum.
Hauseigentümer benötigen deshalb häufig beide Absicherungen: den Elementarschaden-Baustein in der Wohngebäudeversicherung für das Haus und den entsprechenden Baustein in der Hausratversicherung für das bewegliche Eigentum.
Sind Kellerräume vollständig versichert?
Keller sind bei Hochwasser und Rückstau besonders gefährdet. Trotzdem bedeutet ein vorhandener Elementarschutz nicht automatisch, dass jeder Gegenstand im Keller unbegrenzt ersetzt wird.
Bei der Prüfung kommt es unter anderem auf folgende Punkte an:
Bei der Prüfung kommt es unter anderem auf folgende Punkte an:
- Ist der Keller Bestandteil des versicherten Gebäudes?
- Welche Gegenstände wurden dort gelagert?
- Gelten besondere Entschädigungsgrenzen?
- Wurden Wertgegenstände oder empfindliche Geräte bodennah aufbewahrt?
- Waren vorgeschriebene Rückstausicherungen vorhanden?
- Wurden behördliche und vertragliche Schutzpflichten eingehalten?
Bestimmte Gegenstände sollten grundsätzlich nicht direkt auf dem Kellerboden gelagert werden. Empfehlenswert sind stabile Regale mit ausreichendem Abstand zum Boden. Wichtige Dokumente, Erinnerungsstücke und hochwertige Elektrogeräte sollten möglichst in höher gelegenen Räumen aufbewahrt werden.
Zahlt die Versicherung bei eindringendem Grundwasser?
Beim Thema Grundwasser entstehen häufig Missverständnisse. Steigendes oder drückendes Grundwasser ist nicht in jedem Fall automatisch versichert. Entscheidend kann sein, ob sich das Wasser zunächst an der Erdoberfläche angesammelt und das Grundstück überschwemmt hat oder ob es ausschließlich von unten durch Bodenplatte beziehungsweise Kellerwände eingedrungen ist.
Die genaue Abgrenzung hängt von den Versicherungsbedingungen und vom Schadenverlauf ab. Deshalb sollte die Ursache nach einem Schaden möglichst sorgfältig dokumentiert und gegebenenfalls durch einen Fachbetrieb oder Sachverständigen festgestellt werden.
Die genaue Abgrenzung hängt von den Versicherungsbedingungen und vom Schadenverlauf ab. Deshalb sollte die Ursache nach einem Schaden möglichst sorgfältig dokumentiert und gegebenenfalls durch einen Fachbetrieb oder Sachverständigen festgestellt werden.
Rückstauklappe und Wartung: Welche Pflichten haben Eigentümer?
Eine Elementarschadenversicherung entbindet den Eigentümer nicht von der Pflicht, das Gebäude angemessen zu schützen. Versicherungsbedingungen können vorsehen, dass Rückstausicherungen vorhanden und funktionsfähig sein müssen.
Zu den sinnvollen Vorsorgemaßnahmen gehören:
Zu den sinnvollen Vorsorgemaßnahmen gehören:
- fachgerecht eingebaute Rückstauklappen
- regelmäßige Wartung der Rückstausicherung
- druckwasserdichte Kellerfenster
- erhöhte Lichtschächte
- mobile Schutzbarrieren für Türen und Zufahrten
- hochwassersichere Lagerung wichtiger Gegenstände
- Rückverlegung empfindlicher Haustechnik aus gefährdeten Bereichen
- regelmäßige Reinigung von Abläufen und Entwässerungsrinnen
- ein persönlicher Hochwasser- und Notfallplan
Fehlende oder nicht gewartete Sicherungseinrichtungen können im Schadenfall zu Problemen führen. Deshalb sollten Wartungen dokumentiert und Rechnungen oder Prüfberichte aufbewahrt werden.
Was ist nach einem Hochwasser- oder Starkregenschaden zu tun?
Nach einem Schaden steht zunächst die Sicherheit aller Personen im Mittelpunkt. Überflutete Räume sollten nicht betreten werden, wenn elektrische Anlagen betroffen sein könnten. Bei einer akuten Gefahr sind Feuerwehr oder andere zuständige Stellen zu verständigen.
Danach empfiehlt sich folgendes Vorgehen:
Danach empfiehlt sich folgendes Vorgehen:
- 1. Schaden möglichst schnell beim Versicherer oder Versicherungsmakler melden
- 2. Fotos und Videos vom Wasserstand und von allen beschädigten Bereichen anfertigen
- 3. Beschädigte Gegenstände einzeln dokumentieren
- 4. Eine Liste der betroffenen Gegenstände mit Alter und ungefährem Kaufpreis erstellen
- 5. Rechnungen, Kaufbelege und Bedienungsanleitungen zusammensuchen
- 6. Weitere Schäden verhindern, soweit dies gefahrlos möglich ist
- 7. Beschädigte Gegenstände nicht vorschnell entsorgen
- 8. Größere Reparaturen vorab mit dem Versicherer abstimmen
- 9. Angebote und Rechnungen von Handwerkern vollständig aufbewahren
Sofortmaßnahmen zur Schadenminderung sind häufig notwendig. Trotzdem sollten der ursprüngliche Zustand und das Ausmaß des Schadens vor den Aufräumarbeiten so umfassend wie möglich dokumentiert werden.
Können Immobilien in gefährdeten Bereichen noch versichert werden?
Ob und zu welchen Bedingungen eine Immobilie versichert werden kann, hängt von ihrer individuellen Risikoeinstufung ab. Versicherer berücksichtigen unter anderem die Lage des Gebäudes, bekannte Überschwemmungsereignisse, den bisherigen Schadenverlauf und vorhandene Schutzmaßnahmen.
Bei einem erhöhten Risiko kann es beispielsweise zu folgenden Bedingungen kommen:
Bei einem erhöhten Risiko kann es beispielsweise zu folgenden Bedingungen kommen:
- höhere Versicherungsbeiträge
- eine höhere Selbstbeteiligung
- besondere Schutzauflagen
- eingeschränkte Leistungen
- eine individuelle Risikoprüfung
Eine Ablehnung durch einen einzelnen Versicherer bedeutet nicht zwangsläufig, dass überhaupt kein Schutz möglich ist. Als unabhängiger Versicherungsmakler kann ich verschiedene Angebote und Annahmerichtlinien prüfen. Wichtig ist, alle Risikofragen vollständig und wahrheitsgemäß zu beantworten.
Warum auch bestehende Verträge geprüft werden sollten
Viele Wohngebäudeversicherungen bestehen bereits seit zahlreichen Jahren. Ältere Verträge enthalten möglicherweise keinen Schutz gegen weitere Naturgefahren oder berücksichtigen heutige Baukosten und neue technische Anlagen nicht ausreichend.
Bei einer Überprüfung sollten insbesondere folgende Punkte betrachtet werden:
Bei einer Überprüfung sollten insbesondere folgende Punkte betrachtet werden:
- Ist Elementarschutz überhaupt eingeschlossen?
- Sind Überschwemmung und Rückstau ausdrücklich versichert?
- Wie hoch ist die vereinbarte Selbstbeteiligung?
- Gibt es Wartezeiten oder Entschädigungsgrenzen?
- Ist das Gebäude ausreichend hoch versichert?
- Wurden Umbauten und Modernisierungen berücksichtigt?
- Sind Garagen und Nebengebäude eingeschlossen?
- Sind Photovoltaikanlage, Wärmepumpe und Wallbox mitversichert?
- Welche Sicherheits- und Wartungspflichten gelten?
- Besteht ein Verzicht auf den Einwand der groben Fahrlässigkeit?
Nicht nur der Preis entscheidet über die Qualität einer Versicherung. Besonders bei Elementarschäden können verständliche Bedingungen, ausreichende Versicherungssummen und möglichst wenige problematische Einschränkungen entscheidend sein.
Versicherungsschutz für Vermieter und Gewerbebetriebe in Vilshofen
Hochwasser und Starkregen können nicht nur private Wohnhäuser treffen. Auch vermietete Immobilien, Ladengeschäfte, Werkstätten, Büros und andere Gewerbebetriebe sind gefährdet.
Neben Schäden am Gebäude oder an der Betriebseinrichtung können finanzielle Folgen durch eine längere Betriebsunterbrechung entstehen. Maschinen, Warenbestände, Computer oder wichtige Geschäftsunterlagen können beschädigt werden. Eine reine Gebäudeversicherung reicht für diese Risiken möglicherweise nicht aus.
Für Gewerbetreibende sollte deshalb geprüft werden, ob neben dem Elementarschutz auch eine ausreichend ausgestaltete Inhalts- und Betriebsunterbrechungsversicherung vorhanden ist.
Persönlicher Versicherungscheck für Vilshofen an der Donau
Die Lage eines Gebäudes ist nur ein Teil der Risikobewertung. Bauart, Keller, Grundstücksgefälle, Entwässerung, Rückstausicherung und Nutzung der Räume spielen ebenfalls eine wichtige Rolle. Deshalb sollte der Versicherungsschutz nicht allein anhand allgemeiner Aussagen beurteilt werden.
Als unabhängiger Versicherungsmakler unterstütze ich Eigentümer, Vermieter, Mieter und Gewerbetreibende aus Vilshofen an der Donau und der umliegenden Region dabei, bestehende Verträge zu prüfen und mögliche Absicherungslücken zu erkennen.
Dabei betrachte ich unter anderem:
Als unabhängiger Versicherungsmakler unterstütze ich Eigentümer, Vermieter, Mieter und Gewerbetreibende aus Vilshofen an der Donau und der umliegenden Region dabei, bestehende Verträge zu prüfen und mögliche Absicherungslücken zu erkennen.
Dabei betrachte ich unter anderem:
- den vorhandenen Gebäude- und Hausratschutz
- den Einschluss weiterer Naturgefahren
- die Absicherung gegen Überschwemmung und Rückstau
- Selbstbeteiligungen und Leistungsgrenzen
- vertragliche Schutz- und Wartungspflichten
- die Absicherung moderner Haustechnik
- mögliche Lösungen für vermietete oder gewerblich genutzte Immobilien
Durch die Lage an Donau, Vils und Wolfach ist das Bewusstsein für Hochwasser in Vilshofen bereits ausgeprägt. Trotzdem entstehen nicht alle Wasserschäden unmittelbar durch über die Ufer tretende Flüsse. Starkregen, Oberflächenwasser und Rückstau können auch Gebäude treffen, die außerhalb bekannter Überschwemmungsbereiche liegen.
Eine klassische Wohngebäude- oder Hausratversicherung bietet dafür nicht automatisch ausreichenden Schutz. Erst ein passend vereinbarter Elementarschaden-Baustein kann Überschwemmungs- und Rückstauschäden einschließen.
Wer eine Immobilie in Vilshofen besitzt, vermietet oder gewerblich nutzt, sollte deshalb rechtzeitig prüfen lassen, welche Risiken tatsächlich versichert sind. Eine sorgfältige Vertragsprüfung vor dem nächsten Unwetter ist wesentlich besser als eine überraschende Deckungslücke nach einem Schaden.
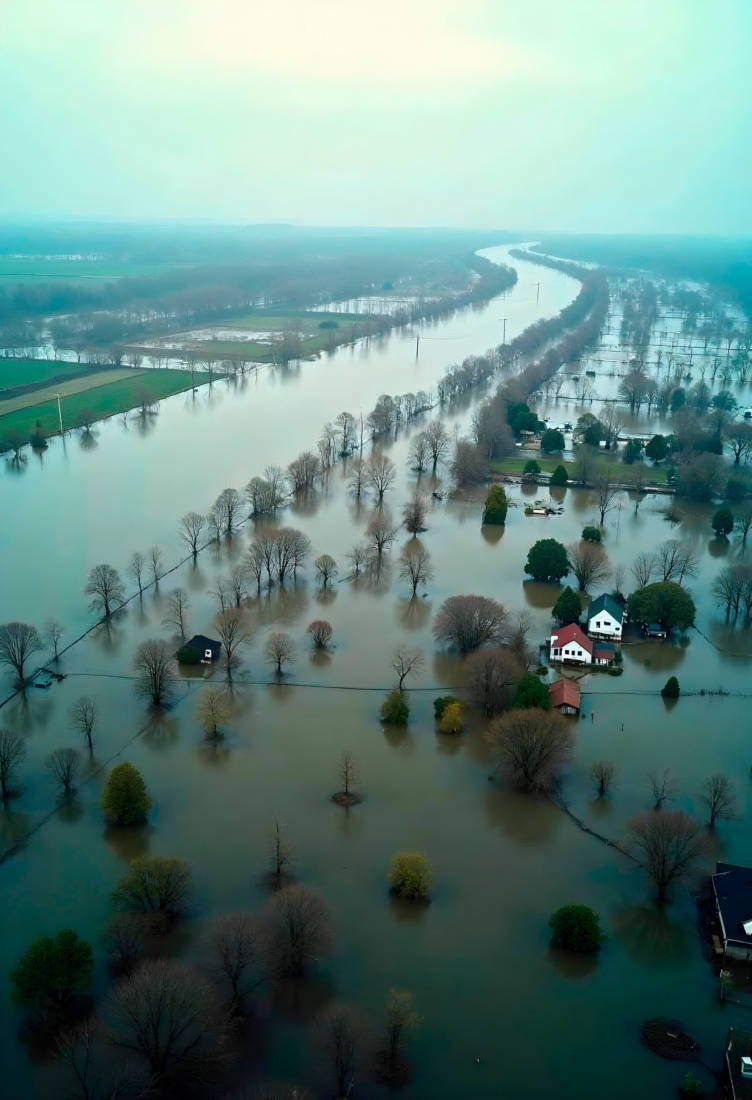
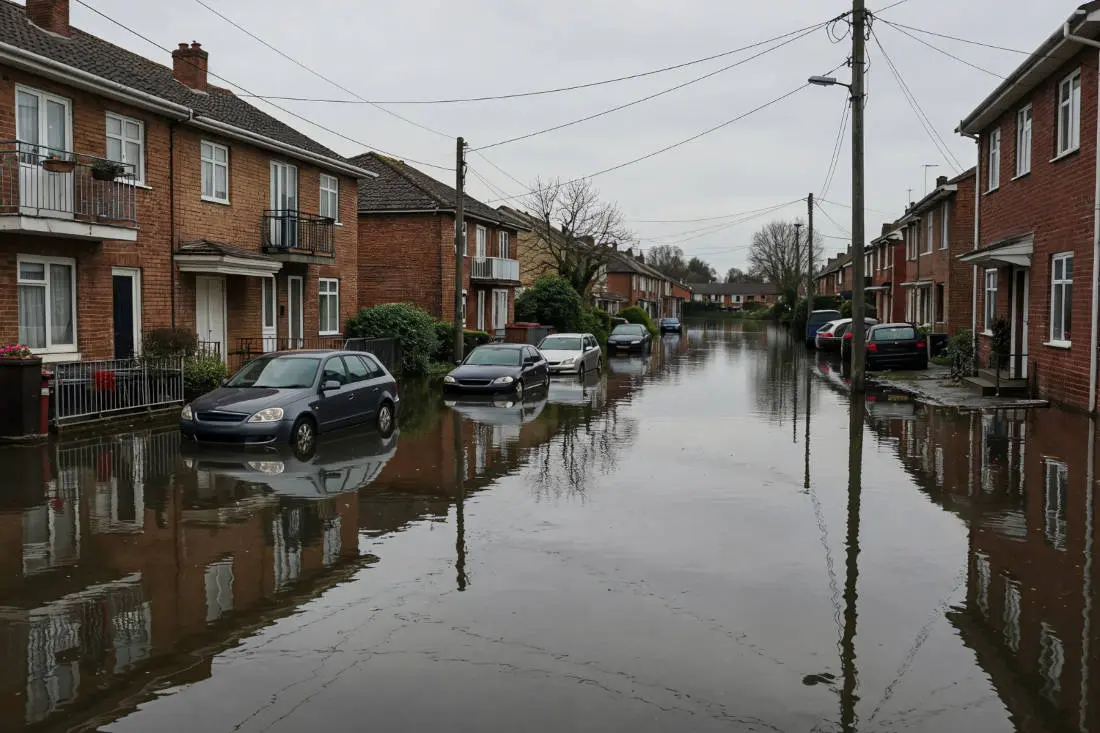

Der passende Schutz vor Hochwasser, Starkregen und Rückstau ist ein wichtiger Bestandteil der Absicherung Ihrer Immobilie und sollte nicht dem Zufall überlassen werden. Mit einem individuell abgestimmten Versicherungskonzept schützen Sie Ihr Gebäude und Ihren Hausrat vor den finanziellen Folgen möglicher Naturereignisse.
Lassen Sie Ihren bestehenden Versicherungsschutz von mir unverbindlich prüfen – vereinbaren Sie jetzt Ihren persönlichen Beratungstermin!